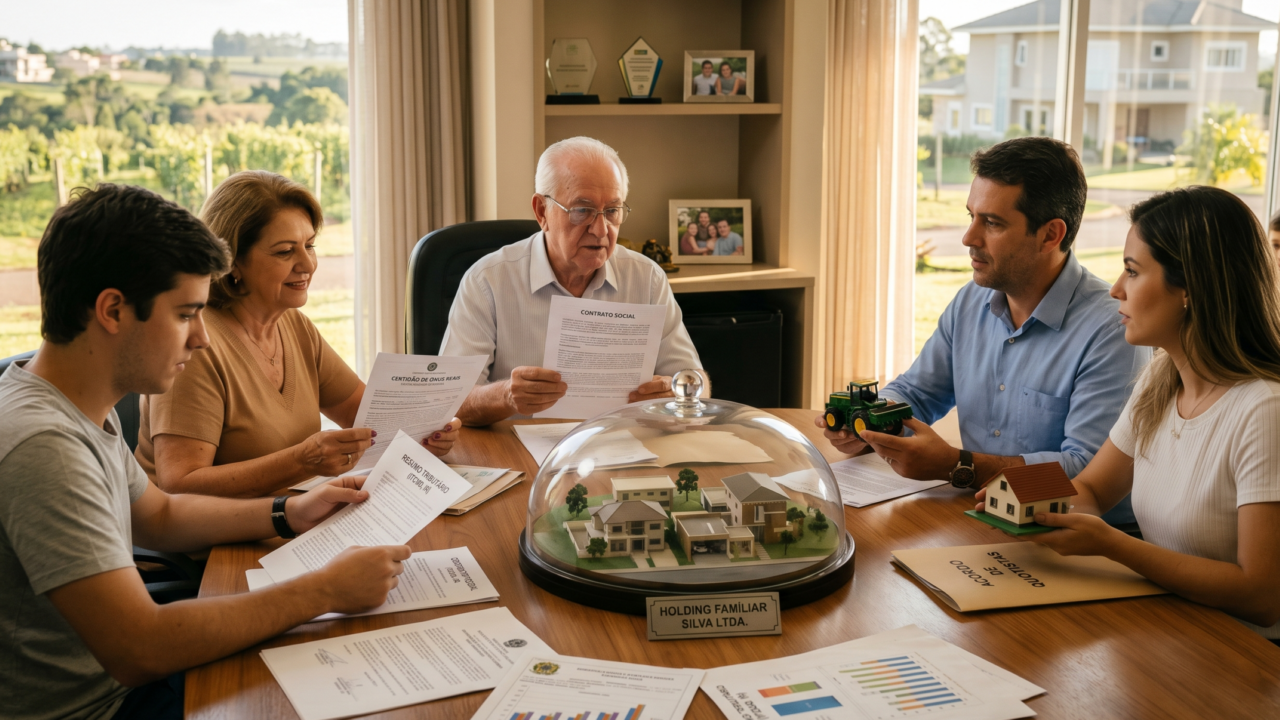
- O que mudou: a LC 227/2026 fixou normas gerais nacionais para o ITCMD e passou a prever que quotas e ações sejam avaliadas a valor de mercado, e não pelo valor contábil.
- Quando passa a valer: os dispositivos estão em vigor desde 14 de janeiro de 2026, mas a cobrança com base nas novas regras depende de lei de cada estado e, quando aumentar o imposto, só produz efeitos no exercício seguinte ao da publicação dessa lei e após 90 dias.
- Por que importa: a diferença entre valor contábil e valor de mercado era a principal economia fiscal atribuída às holdings familiares.
- O que não mudou: governança familiar, proteção patrimonial e organização da sucessão seguem sendo razões válidas para a estrutura.
O que a LC 227/2026 trouxe
Publicada em 14 de janeiro de 2026, a Lei Complementar nº 227/2026 estabeleceu normas gerais nacionais sobre o ITCMD, imposto estadual que incide sobre heranças e doações. Até então cada estado disciplinava a matéria com relativa liberdade, o que produzia tratamentos bastante diferentes para situações equivalentes. A lei trata de competência, fato gerador e base de cálculo, inclusive nas hipóteses que envolvem bens, doadores ou herdeiros domiciliados no exterior.
Para quem estruturou patrimônio por meio de holding, o ponto central está na base de cálculo.
Quando as novas regras passam a ser cobradas
Os dispositivos da LC 227/2026 sobre o ITCMD entraram em vigor na data da publicação. Como se trata de normas gerais, porém, cabe a cada estado e ao Distrito Federal alterar a própria lei para se adequar à nova disciplina. A cobrança efetiva do imposto com base nas regras da LC 227/2026 depende, portanto, desse ato legislativo de cada ente.
A adequação também está sujeita à anterioridade prevista no art. 150, III, "b" e "c", da Constituição. Quando a lei estadual aumentar o imposto, ela só produz efeitos no exercício seguinte ao da sua publicação e depois de decorridos 90 dias. Uma lei estadual publicada em 2026 produz efeitos, no mínimo, a partir de 1º de janeiro de 2027.
Há ainda um ponto que costuma gerar confusão: o ITCMD incide na doação das quotas ou na abertura da sucessão, e não na constituição da holding. O que define a regra aplicável é a data da transmissão e a lei estadual vigente nesse momento.
Valor contábil e valor de mercado: o que muda na prática
A prática consolidada em vários estados permitia calcular o ITCMD sobre a doação de quotas usando o valor patrimonial contábil da sociedade. Como imóveis e participações costumam estar registrados por valores históricos, a diferença em relação ao valor real podia ser expressiva, e era justamente nessa diferença que residia boa parte da economia atribuída à holding.
O art. 154 da LC 227/2026 trata especificamente de quotas e ações e distingue as situações conforme haja ou não negociação em mercado ativo.
| Aspecto | Prática anterior | LC 227/2026 (art. 154) |
|---|---|---|
| Quotas e ações sem mercado ativo | Em vários estados, valor patrimonial contábil | Metodologia tecnicamente idônea, com valor mínimo igual ao patrimônio líquido ajustado pela avaliação de ativos e passivos a valor de mercado |
| Fundo de comércio | Em regra, não considerado | Acrescido ao patrimônio líquido ajustado, pelo seu valor de mercado, conforme a legislação do ente tributante |
| Ações negociadas em bolsa ou balcão organizado, com mercado ativo nos 90 dias anteriores à avaliação | Critério variável | Cotação de fechamento do dia anterior à avaliação, conforme a legislação estadual ou distrital |
A lógica se inverteu: a base deixa de refletir o registro contábil e passa a refletir o valor econômico atual. A regra geral do art. 152 segue a mesma linha, ao definir como base de cálculo o valor de mercado do bem ou do direito transmitido.
A progressividade obrigatória do ITCMD
A mudança na base de cálculo não veio sozinha. A Emenda Constitucional nº 132/2023, que estruturou a reforma tributária, tornou obrigatória a adoção de alíquotas progressivas do ITCMD por todos os estados, ao incluir o inciso VI no § 1º do art. 155 da Constituição. Antes disso, parte dos entes aplicava alíquota única, independentemente do valor transmitido.
A LC 227/2026 também regulou o tema. O art. 156 determina que as alíquotas sejam progressivas em razão do valor do quinhão, do legado ou da doação, respeitado o limite máximo fixado pelo Senado Federal, e que cada alíquota incida apenas sobre a parcela da base que se enquadra na respectiva faixa.
Base maior e alíquota crescente atuam na mesma direção, e o efeito combinado é mais sensível justamente nos patrimônios de maior porte, que são os que costumam motivar a criação de holdings.
No Rio Grande do Norte
No Rio Grande do Norte, o imposto é chamado de ITCD e é regido pela Lei estadual nº 5.887/1989. O estado já adota alíquotas progressivas desde a Lei estadual nº 9.993/2015, aplicadas por faixa de valor:
| Parcela da base de cálculo | Alíquota |
|---|---|
| Até R$ 500 mil | 3% |
| Acima de R$ 500 mil até R$ 1 milhão | 4% |
| Acima de R$ 1 milhão até R$ 3 milhões | 5% |
| Acima de R$ 3 milhões | 6% |
A base de cálculo das quotas, por outro lado, segue a lei estadual em vigor. Até a data desta atualização, não localizamos lei potiguar adaptando essa base ao art. 154 da LC 227/2026. Se vier a ser editada e resultar em aumento do imposto, só produzirá efeitos no exercício seguinte ao da publicação e após 90 dias.
A holding perdeu a função?
Não. O que a LC 227/2026 reduz é a economia obtida pela diferença de critério de avaliação. As demais funções da estrutura permanecem íntegras:
- Governança familiar: acordo de sócios, regras de entrada e saída, definição de quem administra e de como as decisões são tomadas.
- Proteção patrimonial: separação entre patrimônio pessoal e risco da atividade empresarial, dentro dos limites legais.
- Organização da sucessão: transferência ordenada em vida, com reserva de usufruto e cláusulas restritivas quando cabíveis.
- Continuidade do negócio: evitar que a empresa familiar fique paralisada durante um inventário.
A diferença é de ênfase. Uma holding constituída apenas para reduzir ITCMD tende a não se sustentar no cenário atual. Uma holding constituída para organizar patrimônio e sucessão continua fazendo sentido, agora com um custo tributário mais previsível.
Propósito negocial e planejamento lícito
A mudança legislativa torna ainda mais relevante um ponto conhecido: operações societárias sem propósito negocial real podem ser questionadas pelo fisco. O art. 116, parágrafo único, do Código Tributário Nacional autoriza a autoridade administrativa a desconsiderar atos ou negócios praticados com a finalidade de dissimular a ocorrência do fato gerador do tributo ou a natureza dos elementos da obrigação tributária, observados os procedimentos estabelecidos em lei ordinária.
O planejamento tributário lícito parte de uma finalidade legítima, documentada e coerente com a realidade da família e do negócio. Estruturas montadas às pressas, sem substância, tendem a gerar passivo em vez de economia.
O que fazer agora
- Revisar o planejamento de doações de quotas que tenha sido projetado com base no valor contábil.
- Levantar o valor de mercado atualizado dos ativos, especialmente imóveis e participações operacionais.
- Acompanhar a adequação da lei do estado à LC 227/2026, que define a partir de quando a nova base passa a ser cobrada.
- Avaliar se a estrutura existente continua adequada aos objetivos de governança ou se foi desenhada apenas em função do antigo critério de avaliação.
Conclusão
A LC 227/2026 não encerrou o planejamento patrimonial, mas sinalizou o fim de um atalho, que se concretiza à medida que cada estado adequa sua legislação. O eixo da discussão se deslocou da avaliação contábil para a organização real do patrimônio e da sucessão. O escritório Santos, Vale & Figueredo Advogados assessora famílias empresárias na revisão de estruturas existentes e na análise do impacto tributário das novas regras.